Domain 1ea.de kaufen?
Wir ziehen mit dem Projekt
1ea.de um.
Sind Sie am Kauf der Domain
1ea.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 1ea.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
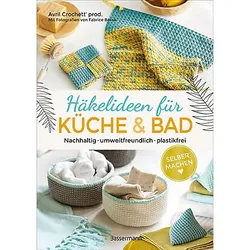
Buch "Häkelideen für Küche und Bad. Nachhaltig, umweltfreundlich, plastikfrei"Häkelideen für Küche und Bad. 21 gehäkelte Alltagshelfer. Wasch-, Spül- und Putzlappen, Handtücher, Abschminkpads, Topfschoner oder Aufbewahrungstüten: Viele der oft nur einmal benutzten Utensilien in Bad und Küche können problemlos durch gehäkelte, wiederverwendbare Alternativen ersetzt werden. Dank der genauen Anleitungen einfach anzufertigen. Buch mit 96 Seiten. Größe: 18,5 x 26 cm.9,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **

Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Buch "Häkelideen für Küche und Bad. Nachhaltig, umweltfreundlich, plastikfrei"Häkelideen für Küche und Bad. 21 gehäkelte Alltagshelfer. Wasch-, Spül- und Putzlappen, Handtücher, Abschminkpads, Topfschoner oder Aufbewahrungstüten: Viele der oft nur einmal benutzten Utensilien in Bad und Küche können problemlos durch gehäkelte, wiederverwendbare Alternativen ersetzt werden. Dank der genauen Anleitungen einfach anzufertigen. Buch mit 96 Seiten. Größe: 18,5 x 26 cm.9,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
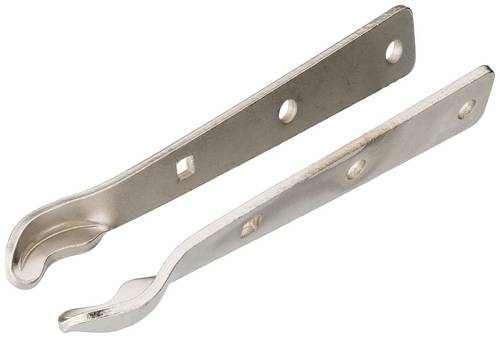
HAZET Backen (Ersatz), Paar 792-1EA)Eigenschaften • Backen (Ersatz) Paar, gerade für 792-1 \n• Made in Germany \n• Haftungsausschluss: Falsche bzw. fehlerhafte Ersatzteile oder deren unsachgemäßer Einbau können zu Beschädigungen, Fehlfunktionen oder Totalausfall des Gerätes führen (792-1EA)21,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Commons Ökonomie. Nachhaltig, resilient, effizient?Commons Ökonomie. Nachhaltig, resilient, effizient? , Die Idee der "Allmende", Gemeingüter oder "Commons" genießt als mehr oder weniger radikale Alternative zur aktuellen Wirtschaftsweise hohe Wertschätzung. Dabei lebt sie von einer gewissen Offenheit gegenüber alternativen politischen Philosophien und Ideologie. Sie kann sowohl als eine moderne Bekräftigung liberaler Staatsskepsis als auch als kluge Weiterentwicklung traditionaler Wirtschaftsformen (möglicherweise verbunden mit eher konservativer Sichtweisen) gesehen werden. Was macht die Faszination von Commons vor dem Hintergrund aktueller Herausforderungen aus? Wie hängen Commons und die politischen Herausforderungen der sozial-ökologischen Transformation zusammen? Welche Bezüge gibt es zu anderen Nachhaltigkeitsnarrativen oder zur Debatte um Resilienz? Auf der Suche nach Antworten auf dieser Fragen liefert das neue Jahrbuch "Normative und institutionelle Grundfragen der Ökonomik" auch eine Kritik der Ontologien, die dem derzeitigen Wirtschaftssystem und der Überhöhung privater Eigentumsrechte im Rechtssystem zugrunde liegen. 978-3-7316-1567-5 Inhalt: Ulrich Klüh und Richard Sturn: Gemeinschaftlich Wirtschaften? Wie nachhaltig, resilient und effizient sind Commons? Clemens M. Schmidt, Leonie N. Mader und Andrea Maurer: Commons: soziale Einbettungsformen gemeinschaftlichen Wirtschaftens Nils Goldschmidt und Theo Simon: Die Governance der sozialen Kohäsion in der Sozialen Marktwirtschaft Julian Degan und Bernhard Emunds: Private land ownership and the city as a commons An economic-ethical reflection on the challenge of rapidly rising urban land prices Notburga Ott und Miriam Beblo: Familien als Commons - Sorgearbeit fairteilen? Frank Schulz-Nieswandt, Julia Beideck, Johannes Blome-Drees, Simon Micken, Joschka Moldenhauer und Philipp Thimm: Gemeinwohl und die Form der Genossenschaft. Die Genossenschaft als Form für Gemeinwohlaufgaben und ihre mögliche Ausdrucksgestalt als Commoning Anja Niedworok: Die Schweizer Genossenschaften als resilientes Organisationsmodell. Eine Folge übermäßiger Anpassung? Anke Kopsch, Werner Stork, Maximilian Grund: Resilienz und Neugier. Ein neues Leitbild für das Management in Zeiten der Transformation Rudolf Dujmovits: Design Principles für Allmende-Institutionen im Spannungsfeld von Übernutzung, Unterbereitstellung und polyzentrischer Klimapolitik Stephan Hobe: Common Heritage of Humanity - Gemeinsames Erbe der Menschheit Friederike Edel, Armin Schuster und Werner Stork: Die resiliente und neugierige Verantwortungsgesellschaft und der potenzielle Beitrag von Genossenschaften zur Aktivierung der Zivilgesellschaft Katja Schubel: Demokratisierung städtischen Raums: Ein Recht für Urban Commons Jan-Felix Schrape: Digitalisierung und das Versprechen sozioökonomischer Dezentralisierung Richard Sturn: Commons als politische Institutionen in der Digitalen Transformation , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202407, Titel der Reihe: Jahrbuch normative und institutionelle Grundfragen der Ökonomik#21#, Redaktion: Sturn, Richard~Klüh, Ulrich, Seitenzahl/Blattzahl: 334, Keyword: Allmende-Güter; Digitale Transformation; Digitalisierung; Gemeinsames Erbe der Menschheit; Gemeinwohl; Genossenschaften; Sorgearbeit; Verantwortungsgesellschaft, Fachschema: Wirtschaftstheorie~Verhalten / Wirtschaft, Arbeit, Recht, Fachkategorie: Verhaltensökonomie, Imprint-Titels: Jahrbuch normative und institutionelle Grundfragen der Ökonomik, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 136, Höhe: 24, Gewicht: 456, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.